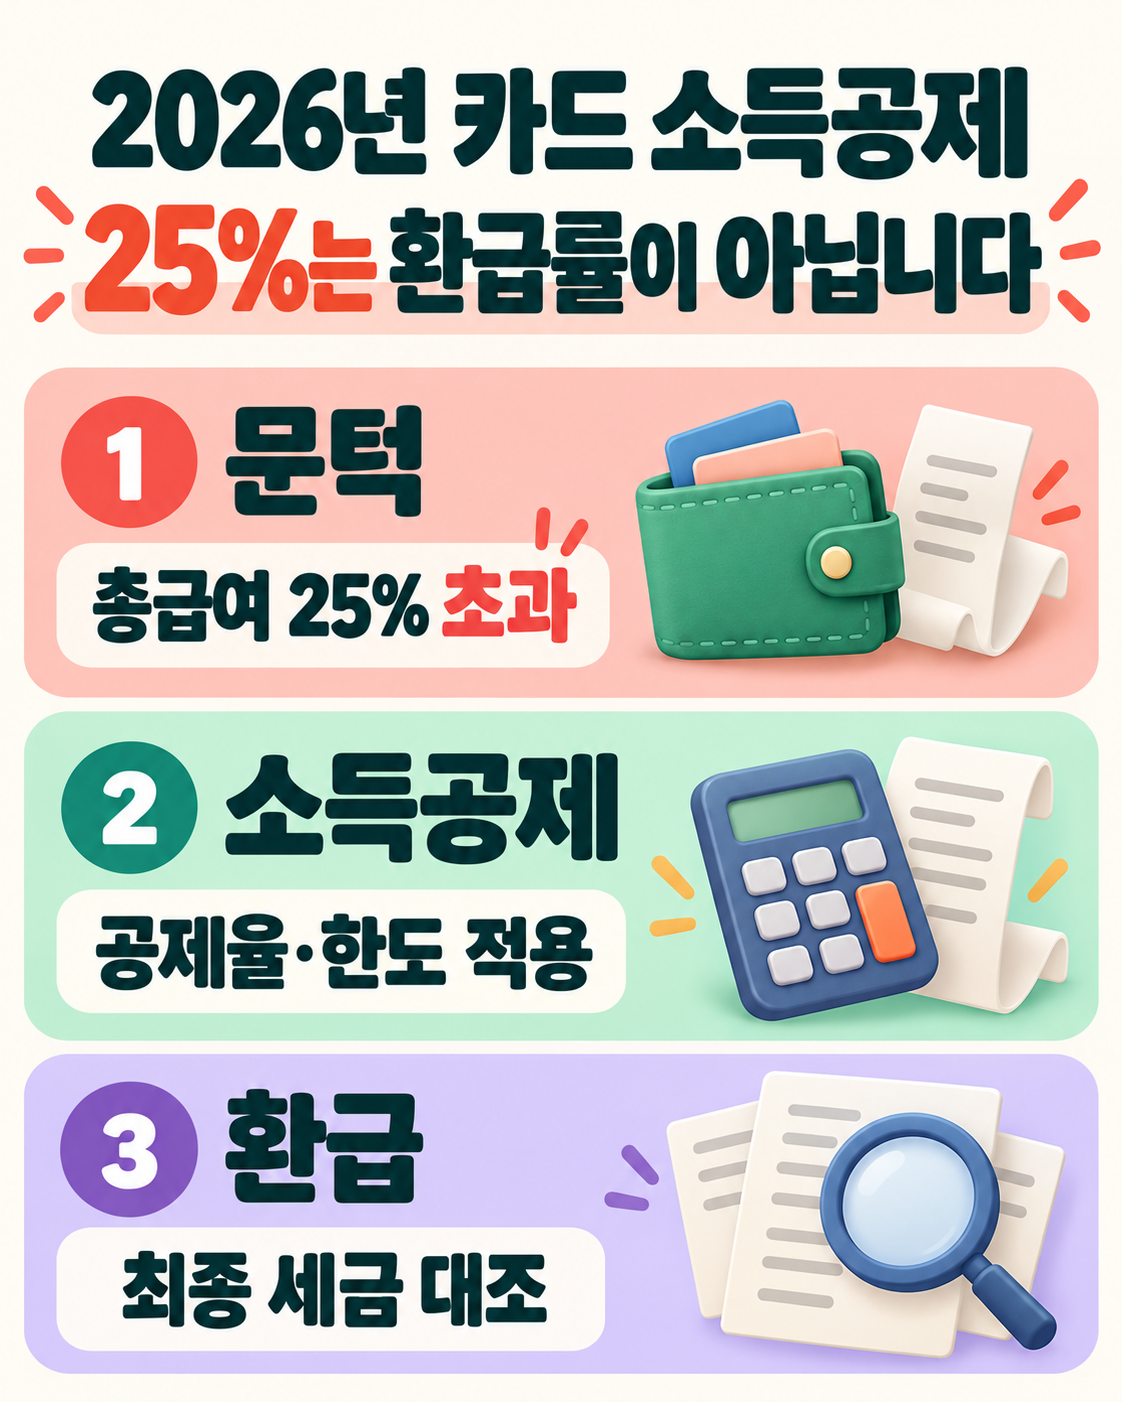
25%는 환급률이 아닙니다
2026년 사용액 기준입니다. 근로소득이 있는 거주자(일용근로자 제외)가 대상입니다. 총급여는 실수령액이 아닙니다. 연간 공제 대상 합계가 총급여의 25%를 초과해야 하며, 같으면 공제되지 않습니다. 국외 사용액·세금·보험료·학교 수업료 등은 빼고 근로 제공 기간의 사용분을 확인합니다.
일반 신용카드는 15%, 체크카드·현금영수증은 30%의 소득공제율을 적용합니다. 전통시장·대중교통·문화체육은 별도 구분하며, 혼합 결제에 최고율 하나를 적용하지 않습니다. 총급여·법정 자녀등 요건별 기본한도와 특별사용처 추가한도를 확인합니다. 가족 합산도 별도 요건이 있습니다. 법령·계산 기준
소득공제액과 환급은 다릅니다
연중 근무·총급여 4000만원·일반 신용카드 대상 사용액 1200만원만의 가정입니다. 제외 지출·특별사용처·다른 결제수단은 없고 한도에 걸리지 않습니다.
(1200 − 4000 × 25%) × 15% = 30만원
이 30만원은 세금 계산 전 소득에서 빼는 금액입니다. 환급은 다른 공제·감면까지 반영한 결정세액과 기납부세액 등을 비교해 정합니다. 국세청 정산 흐름
이 글은 일반 정보이며 전문 자문이 아닙니다.