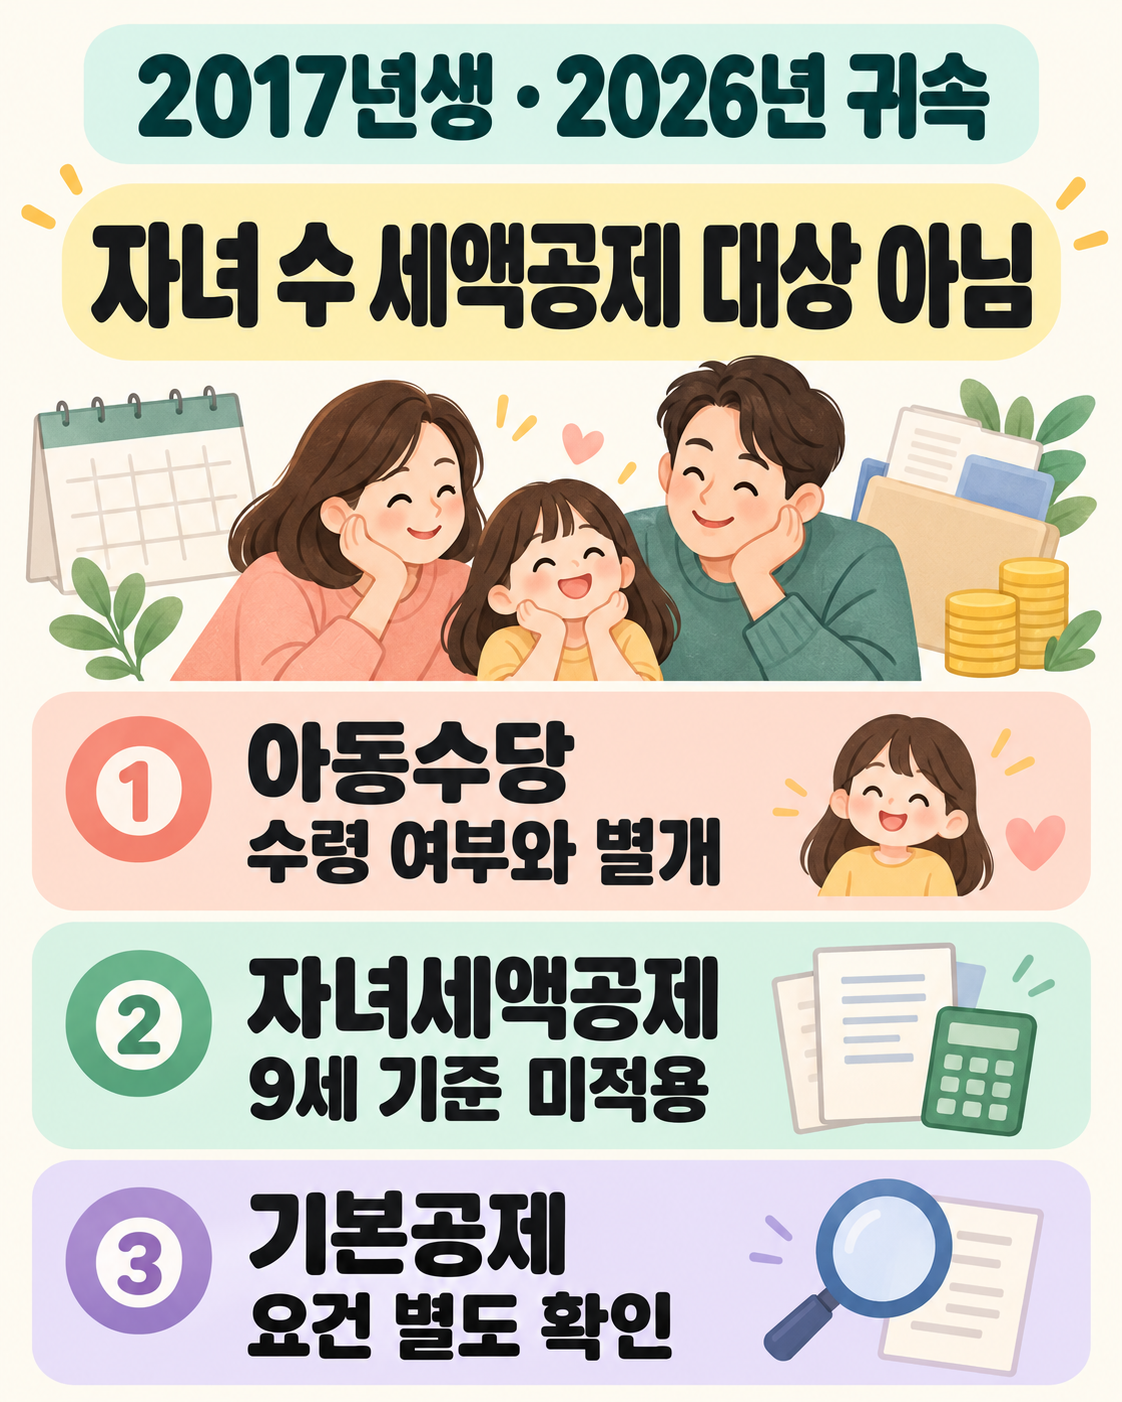
2017년생은 2026년 귀속 자녀 수 세액공제 대상이 아닙니다. 아동수당 미수령만으로 달라지지 않습니다.
2017년생은 일반 9세 기준에서 제외됩니다
개정 소득세법은 13세 이상을 정합니다. 부칙은 2026년에는 9세 이상을 적용하되, 2017년 출생 자녀·손자녀에게는 이 9세 기준을 적용하지 않습니다. 소득세법 본문·부칙
아동수당은 별도의 출생연도 특례입니다
아동수당법은 2017년생에게 2026~2029년 매년 1~12월분을 지급하는 특례를 둡니다. 보건복지부도 올해 4월 확대 지급을 안내했습니다. 실제 수급 내역은 관할 기관에 확인하세요. 아동수당법 부칙 · 보건복지부 지급 안내
형제도 각자, 기본공제도 별도로 봅니다
2016년생과 2017년생 형제가 다른 기본공제 요건을 충족한 가정입니다. 2026년 자녀 수 공제의 연령 판단만 비교했습니다.
| 가상 자녀 | 2026년 연령 판단 |
|---|---|
| 2016년생 | 일반 9세 기준 충족 |
| 2017년생 | 9세 기준 미적용 |
자녀 수 세액공제에서 빠져도 기본공제가 자동으로 없어지지는 않습니다. 소득·부양 등 기본공제 요건은 별도로 확인해야 합니다. 소득세법 제50조
맨 앞 그림은 두 항목을 구분한 자체 설명도입니다. 실제 신고 화면이 아닙니다.
회사에는 귀속연도와 항목을 물어보세요
담당자에게는 출생연도, 귀속연도, 기본공제와 자녀세액공제의 반영 여부를 구분해 질문하세요. 신고서나 가족정보는 공개하지 마세요.
자녀장려금과 세액공제의 조정은 자녀장려금·자녀세액공제 안내에서, 아동수당의 해외체류 문제는 아동수당 국외체류 안내에서 따로 확인할 수 있습니다.
2026년 10월 20일 확인한 일반 정보입니다. 이 글은 일반 정보이며 전문 자문이 아닙니다.